
¿Qué ha pasado esta semana?
Mercados mundiales
- Los riesgos de inflación van en aumento a medida que las tensiones en Oriente Medio impulsan al alza los costes energéticos, lo que complica los esfuerzos de los bancos centrales por controlar la inflación. Las empresas están trasladando cada vez más los mayores costes de los insumos a los clientes, lo que aumenta el riesgo de que las presiones sobre los precios se vuelvan más persistentes.
- Los mercados financieros están reevaluando las trayectorias de los tipos de interés, ya que los datos de inflación más elevados y la solidez de los mercados laborales aumentan las expectativas de un mayor endurecimiento monetario en varias economías importantes.
Estados Unidos
- La construcción de viviendas nuevas en EE. UU. cayó un 5,2 % en septiembre hasta situarse en 1,221 millones anualizados, sin alcanzar las expectativas de un repunte hasta los 1,3 millones. Los permisos de construcción descendieron ligeramente un 0,2 % hasta los 1,4 millones, lo que apunta a una continua debilidad en la construcción residencial.
- La confianza de los constructores se deterioró aún más: el índice NAHB/Wells Fargo del mercado inmobiliario cayó tres puntos hasta situarse en 29 en octubre, su nivel más bajo desde junio de 2012. Los elevados tipos hipotecarios, los altos costes de construcción y las preocupaciones sobre el mercado laboral están lastrando el sector. Alrededor del 43 % de los constructores rebajaron los precios durante el mes, la proporción más alta desde 2020.
- La desaceleración del mercado inmobiliario es cada vez más desigual. En 33 de las 50 áreas metropolitanas más grandes de EE. UU., los precios de las viviendas de lujo están subiendo más rápido que los de las viviendas de acceso, según First American Data and Analytics. Los elevados costes de financiación están dejando fuera del mercado a muchos compradores, mientras que los compradores acaudalados que pagan al contado siguen activos, lo que anima a los constructores a dar prioridad a las propiedades con mayores márgenes.
- Las solicitudes iniciales de subsidio por desempleo descendieron en 6.000, hasta situarse en 194.000, en la semana que finalizó el 17 de octubre, lo que refuerza la imagen de un mercado laboral resistente. Sin embargo, las solicitudes continuadas aumentaron en 25.000, hasta alcanzar aproximadamente 1,73 millones, en la semana que finalizó el 10 de octubre.
- Los mercados siguen anticipando nuevas subidas de tipos por parte de la Fed. Los mercados monetarios asignan una probabilidad del 15 % a una subida de 25 puntos básicos el 28 de octubre, mientras que una subida en diciembre ya está totalmente descontada.
Zona del euro
- La confianza de los consumidores se debilitó por segundo mes consecutivo, ya que el conflicto en Oriente Medio provocó un aumento de los precios de la energía. El indicador preliminar de la Comisión Europea cayó 1,1 puntos hasta situarse en -17,9 en octubre, por debajo de las expectativas de -17,0.
Alemania
- El indicador ZEW de confianza económica cayó 6,6 puntos hasta situarse en 28,1 en octubre, su primer descenso desde abril. Los elevados costes energéticos están lastrando el consumo de los hogares y la inversión empresarial, según el presidente del ZEW, Achim Wambach.
- El FMI prevé que la economía alemana crezca un 1,3 % en 2026, frente al 0,2 % del año pasado.
Francia
- Los rendimientos de los bonos del Estado francés subieron, ya que los inversores seguían preocupados por las negociaciones presupuestarias, las reducciones del déficit previstas y el riesgo de nuevas protestas callejeras. El estratega de Commerzbank, Christoph Rieger, señaló que los disturbios ponen de relieve preocupaciones más amplias sobre el aumento de la deuda mundial.
- La deuda pública francesa ha aumentado de alrededor del 89 % del PIB en 2011 a aproximadamente el 119 % en la actualidad, según el BlackRock Investment Institute, lo que aumenta la presión sobre el Gobierno para que restablezca la estabilidad fiscal.
Reino Unido
- La inflación del Reino Unido se aceleró hasta el 3,5 % interanual en septiembre, desde el 3,1 % de agosto, y el aumento de los costes energéticos mundiales, vinculado a la guerra de Irán, complica los esfuerzos del Banco de Inglaterra por alcanzar su objetivo del 2 %.
- Los datos del mercado laboral reforzaron las expectativas de una subida de tipos en noviembre. El crecimiento interanual de los salarios fijos alcanzó el 3,7 % en el trimestre que finalizó en agosto, mientras que el desempleo descendió inesperadamente al 4,7 % desde el 4,9 % registrado en el trimestre anterior.
- Los mercados monetarios asignan ahora una probabilidad del 93 % a una subida de 25 puntos básicos en la reunión del Banco de Inglaterra del 5 de noviembre, con el tipo de interés de referencia actualmente en el 3,75 %.
- La confianza de los consumidores se desplomó: el índice GfK cayó 11 puntos hasta situarse en -24 en octubre, su mayor descenso mensual desde abril de 2020. El deterioro de las expectativas económicas y la menor intención de realizar compras importantes apuntan a una presión creciente sobre el gasto de los hogares.
Canadá
- La inflación al consumo canadiense subió hasta el 3,1 % interanual en septiembre, impulsada en gran medida por un repunte del 27,8 % en los precios de la gasolina. Excluyendo la gasolina, la inflación se moderó hasta el 2,2 % desde el 2,4 % registrado en agosto, lo que sugiere que las presiones subyacentes sobre los precios fueron más moderadas.
- Las expectativas de inflación de las empresas han aumentado considerablemente en un contexto de deterioro de las relaciones comerciales y tensiones en Oriente Medio, según una encuesta del Banco de Canadá. Más de la mitad de las empresas encuestadas tienen previsto repercutir el aumento de los costes de los insumos a los clientes, lo que podría reforzar los argumentos a favor de una subida de tipos en la reunión de política monetaria del 28 de octubre.
- Los precios al productor volvieron a subir en septiembre, con un incremento mensual del 2 %, lo que agrava las preocupaciones sobre las presiones de costes en toda la economía.
China
- La economía china creció un 4,5 % interanual en el tercer trimestre, impulsada en gran medida por las exportaciones. Sin embargo, la prolongada recesión del mercado inmobiliario y la escasa seguridad laboral siguen lastrando la confianza de los hogares.
- La inversión en activos fijos cayó un 7,2 % en los primeros nueve meses del año en comparación con el mismo periodo de 2025. La inversión inmobiliaria se redujo un 21 %, lo que pone de relieve el lastre que sigue suponiendo el sector inmobiliario.
Filipinas
- El banco central elevó su tipo de interés de referencia para las operaciones de recompra inversa a un día en 50 puntos básicos, hasta el 5,50 %, el doble del aumento previsto por los 11 economistas encuestados por The Wall Street Journal.
- El Bangko Sentral ng Pilipinas advirtió de que es probable que la inflación se acelere aún más, ya que las renovadas tensiones en Oriente Medio están provocando un aumento de los precios de la energía.
Indonesia
- El Banco de Indonesia mantuvo su tipo de interés de referencia para las operaciones de recompra inversa a siete días en el 5,75 %, pero elevó el tipo de interés de la facilidad de depósito a un día al 5,0 %. La medida tiene por objeto respaldar la rupia, atraer capital extranjero y mantener la inflación dentro del rango objetivo del banco central.
Australia
- El vicegobernador del RBA, Andrew Hauser, afirmó que las perspectivas de inflación se han deteriorado considerablemente y advirtió de que la generalizada repercusión de los costes por parte de las empresas podría afianzar las expectativas de inflación.
- El RBA ha subido los tipos de interés en cuatro ocasiones este año, mientras que la inflación se mantiene en torno al 4,0 %.
Corea del Sur
- El Banco de Corea mantuvo los tipos de interés sin cambios tras dos subidas consecutivas.
Factores que han influido en los mercados esta semana
Divisas
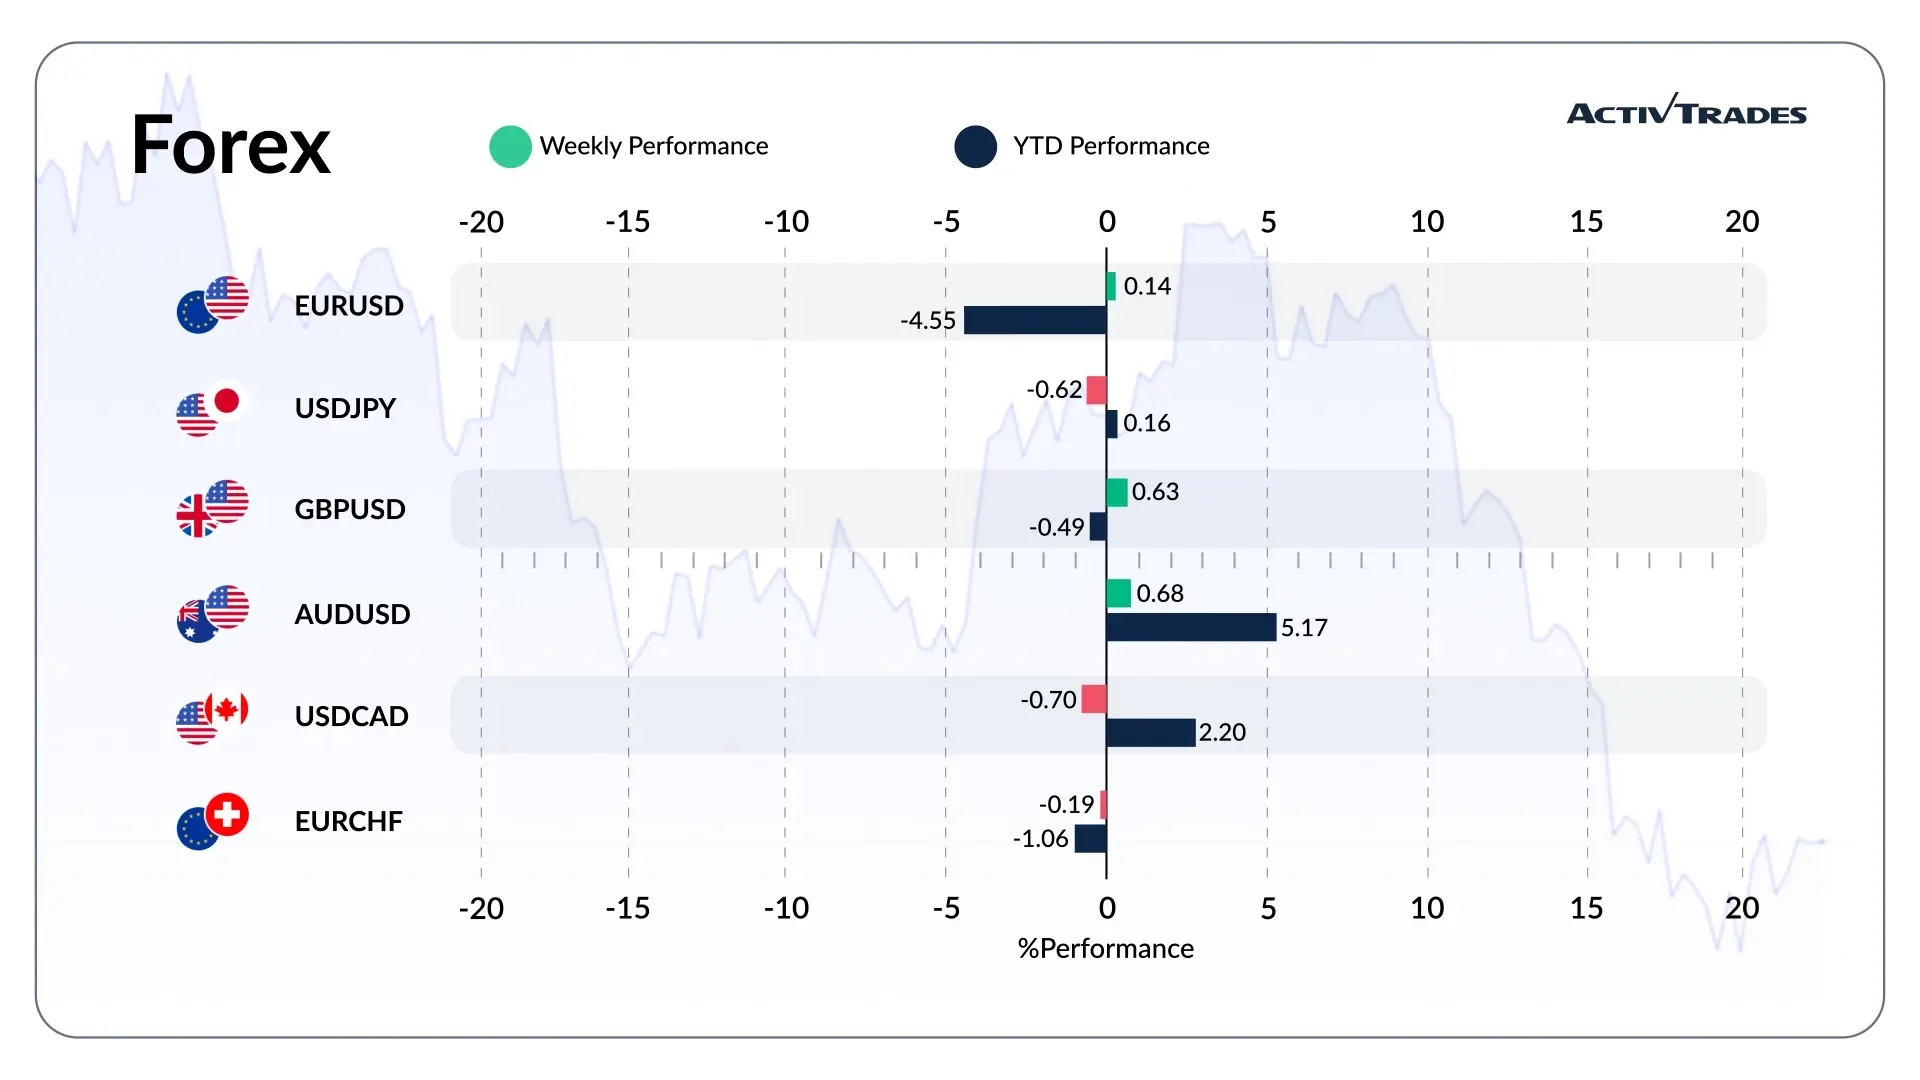
- El GBP/HUF ha subido más de un 1,9 %.
- El USD/MXN ha subido más de un 1,7 %.
- El EUR/MXN ha subido más de un 1,6 %.
- El AUD/EUR, el CAD/EUR y el NZD/EUR han subido más de un 1,3 %.
- El AUD/USD y el NZD/USD suben más de un 1,2 %.
- El EUR/RUB y el USD/RUB han bajado más de un 3 %.
- El MXN/JPY ha bajado más de un 2,3 %.
- El USD/CAD ha bajado más de un 1,2 %.
Materias primas

- Los precios del gasóleo en Londres han subido más de un 5,2 %.
- Los precios del gas natural en el mercado holandés TTF han subido más de un 4 %.
- Los precios del Brent han subido más de un 3,8 %.
- Los precios del níquel han subido más de un 3,3 %.
- Los precios del gas natural han bajado más de un 12,2 %.
- Los precios del paladio han bajado más de un 5,6 %.
- Los precios del trigo estadounidense han bajado más de un 5 %.
- Los precios de la plata han bajado más de un 4,9 %.
Índices

- El índice VIX ha subido más de un 8,4 %.
- El índice S&P/BMV IPC ha subido más de un 4,4 %.
- El índice Bist100 ha bajado más de un 6,9 %.
- El índice Shenzhen Component ha bajado más de un 4 %.
- El índice Japan 225 ha bajado más de un 3,6 %.
Acciones
Líderes
- Essilor Luxottica: +19,13 %
- Hasbro: +19,12 %
- Pool: +16,61 %
- Equifax: +16,05 %
- Accenture: +15,04 %
- Ropper Technologies: +14,06 %
- Epam Systems: +13,42 %
- Allegion: +13,34 %
- Gartner: +13,09 %
- Thomson Reuters: +12,61 %
- Cognizant: +12,09 %
Fracasos
- Coreweave: -20,22 %
- Carrefour: -17,81 %
- Lam Research: -17,05 %
- Nebius: -15,52 %
- KLA: -15,26 %
- Astera Labs: -14,62 %
- Moderna: -14,32 %
- ARM: -14,17 %
- Quanta Services: -13,98 %
- Confort Systems USA: -13,63 %
Lumentum: -13,46 %
Acontecimientos importantes a tener en cuenta
Lunes, 26 de octubre
- 09:00 h - Alemania - Índice Ifo de clima empresarial (octubre)
- Anterior: 89,9
- Previsión: 89,2
Martes, 27 de octubre
- 12:30 h - EE. UU. - Pedidos de bienes duraderos (mes a mes) (septiembre)
- Anterior: 0 %
- Previsión: 0,6 %
Miércoles, 28 de octubre
- 07:00 h - Alemania - Índice de confianza del consumidor GfK (noviembre)
- Anterior: -30,6
- Previsión: -32
- 13:45 h - Canadá - Decisión sobre los tipos de interés del Banco de Canadá
- Anterior: 2,25 %
- Previsión: 2,5 %
- 13:45 h - Canadá - Informe de política monetaria del Banco de Canadá
- 18:00 h - EE. UU. - Decisión sobre el tipo de interés de la Reserva Federal
- Anterior: 4 %
- Previsión: 4,0 %
- 18:30 h - EE. UU. - Rueda de prensa de la Reserva Federal
Jueves, 29 de octubre
- 05:00 - Japón - Confianza del consumidor (octubre)
- Anterior: 35,4
- Previsión: 35,6
- 12:30 h - EE. UU. - Índice de precios PCE subyacente intermensual (septiembre)
- Anterior: 0,2 %
- Previsión: 0,3 %
- 12:30 h - EE. UU. - Tasa de crecimiento del PIB, estimación preliminar intertrimestral (3.º trimestre)
- Anterior: 2,2 %
- Previsión: 3,1 %
- 12:30 h - EE. UU. - Renta personal intermensual (septiembre)
- Anterior: 0,2 %
- Previsión: 0,3 %
- 12:30 h - EE. UU. - Gasto personal intermensual (septiembre)
- Dato anterior: 0,9 %
- Previsión: 0,3 %
- 13:15 h - Europa - Tipo de la facilidad de depósito
- Anterior: 2,5 %
- Previsión: 2,5 %
- 13:15 h - Europa - Decisión del BCE sobre los tipos de interés
- Anterior: 2,65 %
- Previsión: 2,65 %
- 13:45 h - Europa - Rueda de prensa del BCE
Viernes, 30 de octubre
- 03:00 - Japón - Decisión sobre los tipos de interés del Banco de Japón
- Anterior: 1,25 %
- Previsión: 1,25 %
- 06:30 - Francia - Tasa de crecimiento del PIB intertrimestral preliminar (3.º trimestre)
- Anterior: 0 %
- Previsión: 0,1 %
- 06:30 h - Francia - Tasa de crecimiento interanual del PIB (preliminar, 3.º trimestre)
- Anterior: 0,5 %
- Previsión: 0,4 %
- 07:45 h - Francia - Tasa de inflación interanual preliminar (octubre)
- Anterior: 3,1 %
- Previsión: 3,2 %
- 08:00 h - España - Tasa de crecimiento del PIB intertrimestral preliminar (3.º trimestre)
- Anterior: 0,7 %
- Previsión: 0,6 %
- 08:00 h - España - Tasa de crecimiento interanual del PIB (3.º trimestre)
- Anterior: 2,6 %
- Previsión: 2,6 %
- 09:00 h - Alemania - Tasa de crecimiento del PIB intertrimestral preliminar (3.º trimestre)
- Anterior: 0,3 %
- Previsión: 0,0 %
- 09:00 h - Alemania - Tasa de crecimiento del PIB interanual preliminar (3.º trimestre)
- Anterior: 1 %
- Previsión: 1,0 %
- 10:00 h - Europa - Tasa de crecimiento del PIB intertrimestral preliminar (3.º trimestre)
- Anterior: 0,6 %
- Previsión: 0,3 %
- 10:00 h - Europa - Tasa de crecimiento del PIB interanual preliminar (3.º trimestre)
- Anterior: 1,2 %
- Previsión: 1,1 %
- 13:00 h - Alemania - Tasa de inflación interanual preliminar (octubre)
- Anterior: 3,3 %
- Previsión: 3,5 %
Principales resultados empresariales a tener en cuenta
Lunes, 26 de octubre
- VERIZON
- Galp Energia
- Universal Health Services
Martes, 27 de octubre
- COCA-COLA
- BOEING
- ORANGE
- Novartis
- United Parcel Service
- VISA
- PayPal
- Ferrovial
- Seagate Technology
- HSBC
- Beiersdorf
- CMS Energy
Miércoles, 28 de octubre
- Aon
- Ford Motor
- Banco Santander
- Alphabet
- Dassault Systèmes
- T-Mobile EE. UU.
- BNP Paribas
- GLAXOSMITHKLINE
- Nomura
- Airbus
- MICROSOFT
- Deutsche Bank
- Chipotle Mexican Grill
- Grupo UBS
- Endesa
- AENA
- BIOGEN
- BASF
- Banco Comercial
- Jerónimo Martins
- Stellantis
Jueves, 29 de octubre
- Mondelez
- Starbucks
- Cognizant Technology Solutions
- Otros
- INTEL
- Total
- STMicro
- Repsol
- First Solar
- LLOYDS BANKING
- Adidas
- Advanced Semiconductor Engineering
- AMAZON
- Altria
- Mastercard
- ING GROEP
- Banco Bilbao Vizcaya Argentaria
- Société Générale
- TechnipFMC
- Prysmian
- Anheuser-Busch InBev
- SHELL
- Caterpillar
- Merck
- Gilead Sciences
- Eli Lilly & Co
Viernes, 30 de octubre
- ASTRAZENECA
- CaixaBank
- Intesa Sanpaolo
- Sanofi
- Regeneron Pharmaceuticals
- PUMA
- Dominion Energy
- WisdomTree
- Crédit Agricole
- EXXON MOBIL
- CHEVRON
- AbbVie
- Colgate-Palmolive
- NatWest
- BP
Fuente: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView y datos de ActivTrades a 23 de octubre de 2026
La información facilitada no constituye un informe de investigación en materia de inversión. Este material no ha sido elaborado de conformidad con los requisitos legales destinados a promover la independencia de la investigación de inversiones y, por tanto, debe considerarse una comunicación comercial.
Toda la información ha sido preparada por ActivTrades ("AT"). La información no contiene un registro de los precios de AT ni constituye una oferta o una solicitud para realizar operaciones sobre ningún instrumento financiero. No se ofrece ninguna declaración ni garantía respecto a la exactitud o integridad de esta información.
El material proporcionado no tiene en cuenta los objetivos específicos de inversión ni la situación financiera de las personas que puedan recibirlo. Las rentabilidades pasadas no constituyen un indicador fiable de resultados futuros. AT presta exclusivamente un servicio de ejecución de órdenes. En consecuencia, cualquier persona que actúe basándose en la información proporcionada lo hace bajo su propia responsabilidad.