
Perspectives hebdomadaires
Que s'est-il passé cette semaine ?
Marchés mondiaux
- Les risques d’inflation s’accentuent à mesure que les tensions au Moyen-Orient font grimper les coûts de l’énergie, compliquant les efforts des banques centrales pour maîtriser l’inflation. Les entreprises répercutent de plus en plus la hausse des coûts de production sur leurs clients, ce qui accroît le risque que les pressions sur les prix deviennent plus persistantes.
- Les marchés financiers réévaluent les trajectoires des taux d’intérêt, car la hausse de l’inflation et la résilience des marchés du travail renforcent les anticipations d’un nouveau resserrement monétaire dans plusieurs grandes économies.
États-Unis
- Aux États-Unis, les mises en chantier ont reculé de 5,2 % en septembre pour s’établir à 1,221 million en rythme annualisé, manquant ainsi les prévisions qui tablaient sur un rebond à 1,3 million. Les permis de construire ont légèrement baissé de 0,2 % à 1,4 million, ce qui témoigne d’une faiblesse persistante de la construction résidentielle.
- La confiance des constructeurs s’est encore détériorée, l’indice NAHB/Wells Fargo du marché immobilier ayant reculé de trois points pour s’établir à 29 en octobre, son plus bas niveau depuis juin 2012. Les taux hypothécaires élevés, les coûts de construction en hausse et les inquiétudes liées au marché du travail pèsent sur le secteur. Quelque 43 % des constructeurs ont baissé leurs prix au cours du mois, soit la proportion la plus élevée depuis 2020.
- Le ralentissement du marché immobilier est de plus en plus inégal. Dans 33 des 50 plus grandes agglomérations américaines, les prix des logements de luxe augmentent plus rapidement que ceux des logements d’entrée de gamme, selon First American Data and Analytics. Les coûts d’emprunt élevés dissuadent de nombreux acheteurs, tandis que les acheteurs fortunés payant comptant restent actifs, ce qui incite les constructeurs à privilégier les biens immobiliers à forte marge.
- Les demandes initiales d’allocations chômage ont reculé de 6 000 pour s’établir à 194 000 au cours de la semaine s’achevant le 17 octobre, ce qui confirme la résilience du marché du travail. Les demandes régulières ont toutefois augmenté de 25 000 pour atteindre environ 1,73 million au cours de la semaine s’achevant le 10 octobre.
- Les marchés continuent d’anticiper un nouveau resserrement monétaire de la Fed. Les marchés monétaires attribuent une probabilité de 15 % à une hausse de 25 points de base le 28 octobre, tandis qu’une hausse en décembre est déjà entièrement anticipée par les cours.
Zone euro
- La confiance des consommateurs s’est affaiblie pour le deuxième mois consécutif, le conflit au Moyen-Orient ayant entraîné une hausse des prix de l’énergie. L’indicateur flash de la Commission européenne a reculé de 1,1 point pour s’établir à -17,9 en octobre, un niveau inférieur aux prévisions de -17,0.
Allemagne
- L’indicateur ZEW du climat économique a reculé de 6,6 points pour s’établir à 28,1 en octobre, sa première baisse depuis avril. Selon Achim Wambach, président du ZEW, les coûts élevés de l’énergie pèsent sur la consommation des ménages et les investissements des entreprises.
- Le FMI prévoit une croissance de l’économie allemande de 1,3 % en 2026, contre 0,2 % l’année dernière.
France
- Les rendements des obligations d’État françaises ont grimpé, les investisseurs restant préoccupés par les négociations budgétaires, les réductions de déficit prévues et le risque de nouvelles manifestations. Christoph Rieger, stratège à la Commerzbank, a déclaré que ces troubles mettaient en évidence des inquiétudes plus générales concernant la hausse de la dette mondiale.
- La dette publique française est passée d’environ 89 % du PIB en 2011 à environ 119 % aujourd’hui, selon le BlackRock Investment Institute, ce qui accentue la pression sur le gouvernement pour qu’il rétablisse la stabilité budgétaire.
Royaume-Uni
- L’inflation britannique s’est accélérée à 3,5 % en glissement annuel en septembre, contre 3,1 % en août, la hausse des coûts énergétiques mondiaux liée à la guerre en Iran compliquant les efforts de la Banque d’Angleterre pour atteindre son objectif de 2 %.
- Les données relatives au marché du travail ont renforcé les anticipations d’une hausse des taux en novembre. La croissance annuelle des salaires réguliers a atteint 3,7 % au cours du trimestre clos en août, tandis que le chômage a baissé de manière inattendue à 4,7 %, contre 4,9 % au cours du trimestre précédent.
- Les marchés monétaires attribuent désormais une probabilité de 93 % à une hausse de 25 points de base lors de la réunion de la Banque d’Angleterre du 5 novembre, le taux directeur s’établissant actuellement à 3,75 %.
- La confiance des consommateurs s'est effondrée, l'indice GfK ayant chuté de 11 points pour s'établir à -24 en octobre, soit sa plus forte baisse mensuelle depuis avril 2020. La détérioration des perspectives économiques et la baisse des intentions d'achats importants indiquent une pression croissante sur les dépenses des ménages.
Canada
- L’inflation à la consommation au Canada a atteint 3,1 % en glissement annuel en septembre, principalement sous l’effet d’une flambée de 27,8 % des prix de l’essence. Hors essence, l’inflation a reculé à 2,2 %, contre 2,4 % en août, ce qui suggère que les pressions sous-jacentes sur les prix étaient plus modérées.
- Les anticipations d’inflation des entreprises ont fortement augmenté dans un contexte de détérioration des relations commerciales et de tensions au Moyen-Orient, selon une enquête de la Banque du Canada. Plus de la moitié des entreprises interrogées prévoient de répercuter la hausse des coûts des intrants sur leurs clients, ce qui pourrait renforcer les arguments en faveur d’une hausse des taux lors de la réunion de politique monétaire du 28 octobre.
- Les prix à la production ont de nouveau augmenté en septembre, la hausse mensuelle atteignant 2 %, ce qui renforce les inquiétudes concernant les pressions sur les coûts dans l’ensemble de l’économie.
Chine
- L’économie chinoise a progressé de 4,5 % en glissement annuel au troisième trimestre, les exportations ayant largement contribué à cette croissance. Toutefois, le ralentissement prolongé du marché immobilier et la précarité de l’emploi continuent de peser sur la confiance des ménages.
- Les investissements en immobilisations ont reculé de 7,2 % au cours des neuf premiers mois de l’année par rapport à la même période en 2025. Les investissements immobiliers ont chuté de 21 %, soulignant le frein continu exercé par le secteur immobilier.
Philippines
- La banque centrale a relevé son taux directeur de prise en pension à 24 heures de 50 points de base, le portant à 5,50 %, soit le double de la hausse attendue par l’ensemble des 11 économistes interrogés par le Wall Street Journal.
- La Bangko Sentral ng Pilipinas a averti que l’inflation risquait de s’accélérer davantage, les tensions renouvelées au Moyen-Orient faisant grimper les prix de l’énergie.
Indonésie
- La Bank Indonesia a maintenu son taux de référence de prise en pension à sept jours à 5,75 %, mais a relevé son taux de facilité de dépôt au jour le jour à 5,0 %. Cette mesure vise à soutenir la roupie, à attirer les capitaux étrangers et à maintenir l’inflation dans la fourchette cible de la banque centrale.
Australie
- Andrew Hauser, vice-gouverneur de la RBA, a déclaré que les perspectives d’inflation s’étaient sensiblement détériorées, avertissant qu’une répercussion généralisée des coûts par les entreprises pourrait ancrer les anticipations d’inflation.
- La RBA a relevé ses taux d’intérêt à quatre reprises cette année, tandis que l’inflation se maintient autour de 4,0 %.
Corée du Sud
- La Banque de Corée a maintenu ses taux d’intérêt inchangés après deux hausses consécutives.
Les facteurs qui ont influencé les marchés cette semaine
Forex
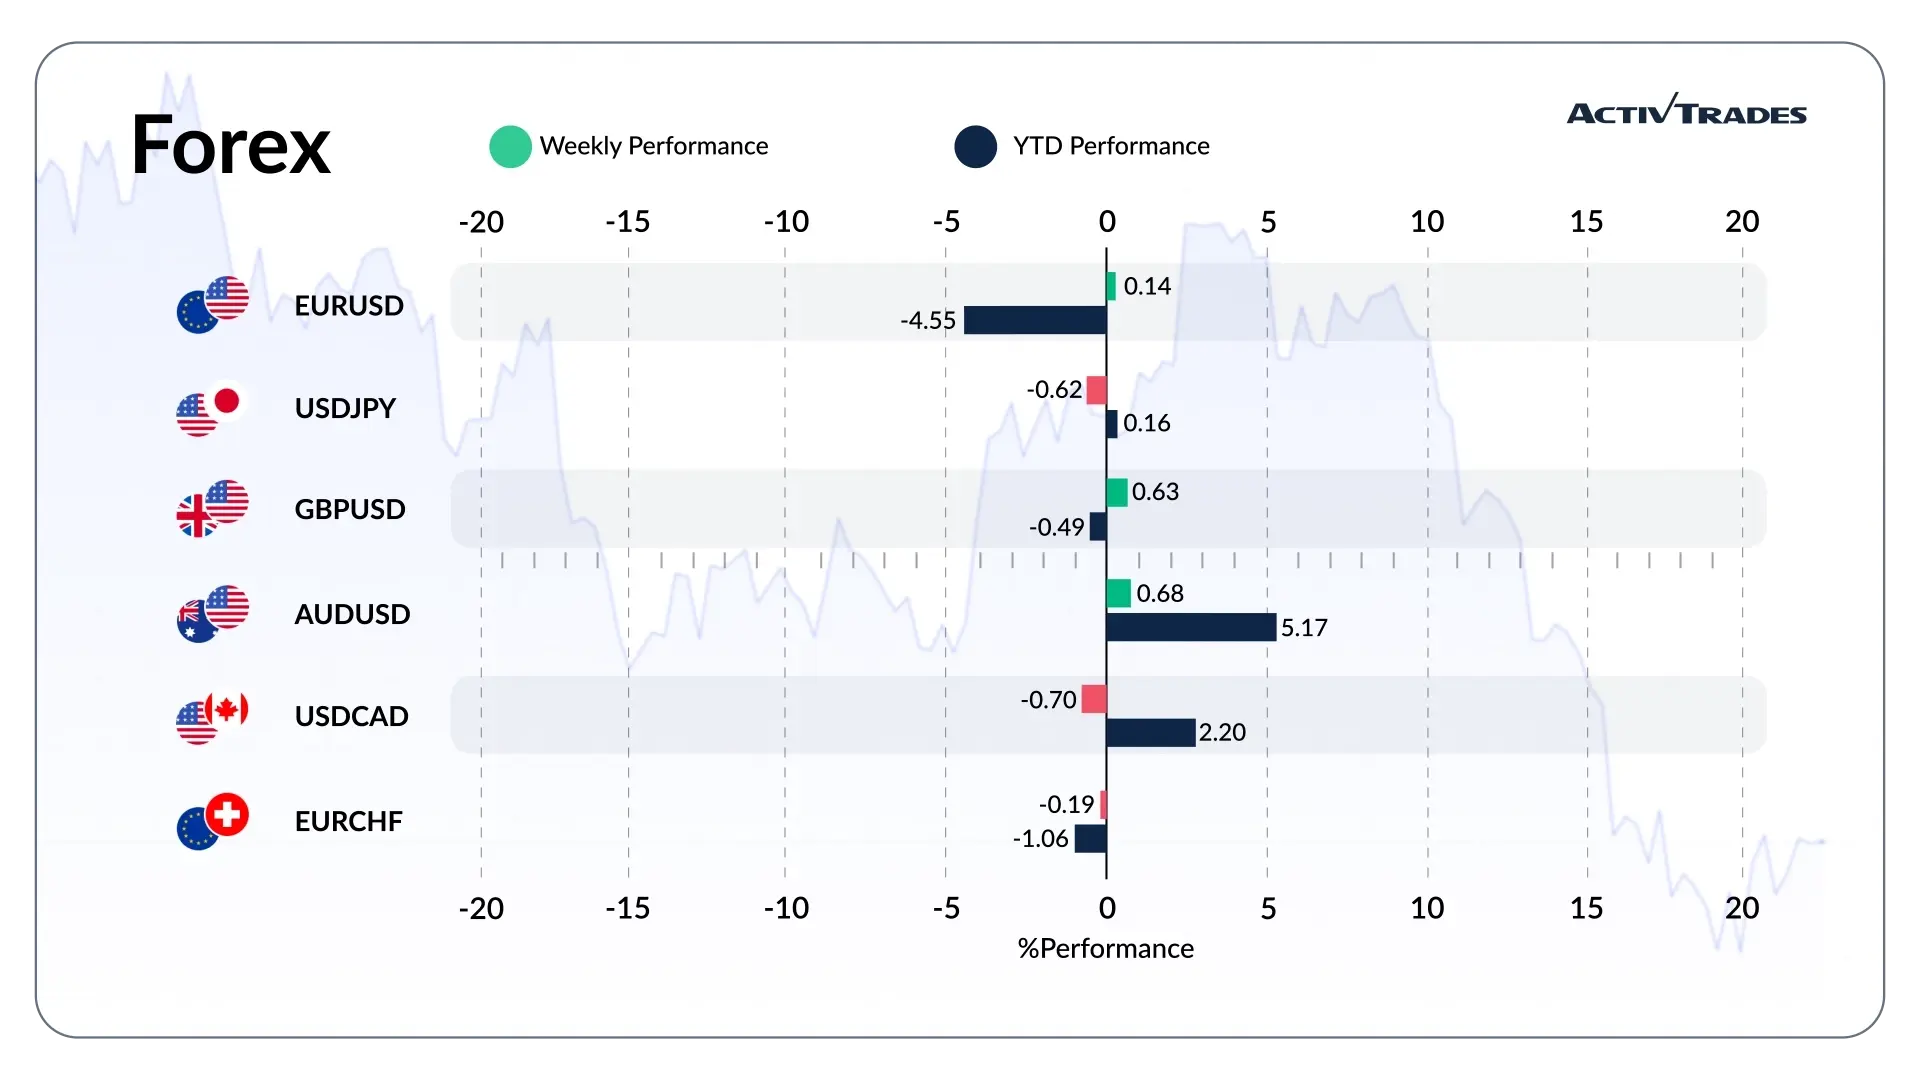
- La paire GBP/HUF affiche une hausse de plus de 1,9 %.
- L'USD/MXN progresse de plus de 1,7 %.
- L'EUR/MXN a progressé de plus de 1,6 %.
- Les paires AUD/EUR, CAD/EUR et NZD/EUR ont progressé de plus de 1,3 %.
- Les paires AUD/USD et NZD/USD ont progressé de plus de 1,2 %.
- Les paires EUR/RUB et USD/RUB sont en baisse de plus de 3 %.
- Le MXN/JPY recule de plus de 2,3 %.
- La paire USD/CAD recule de plus de 1,2 %.
Matières premières
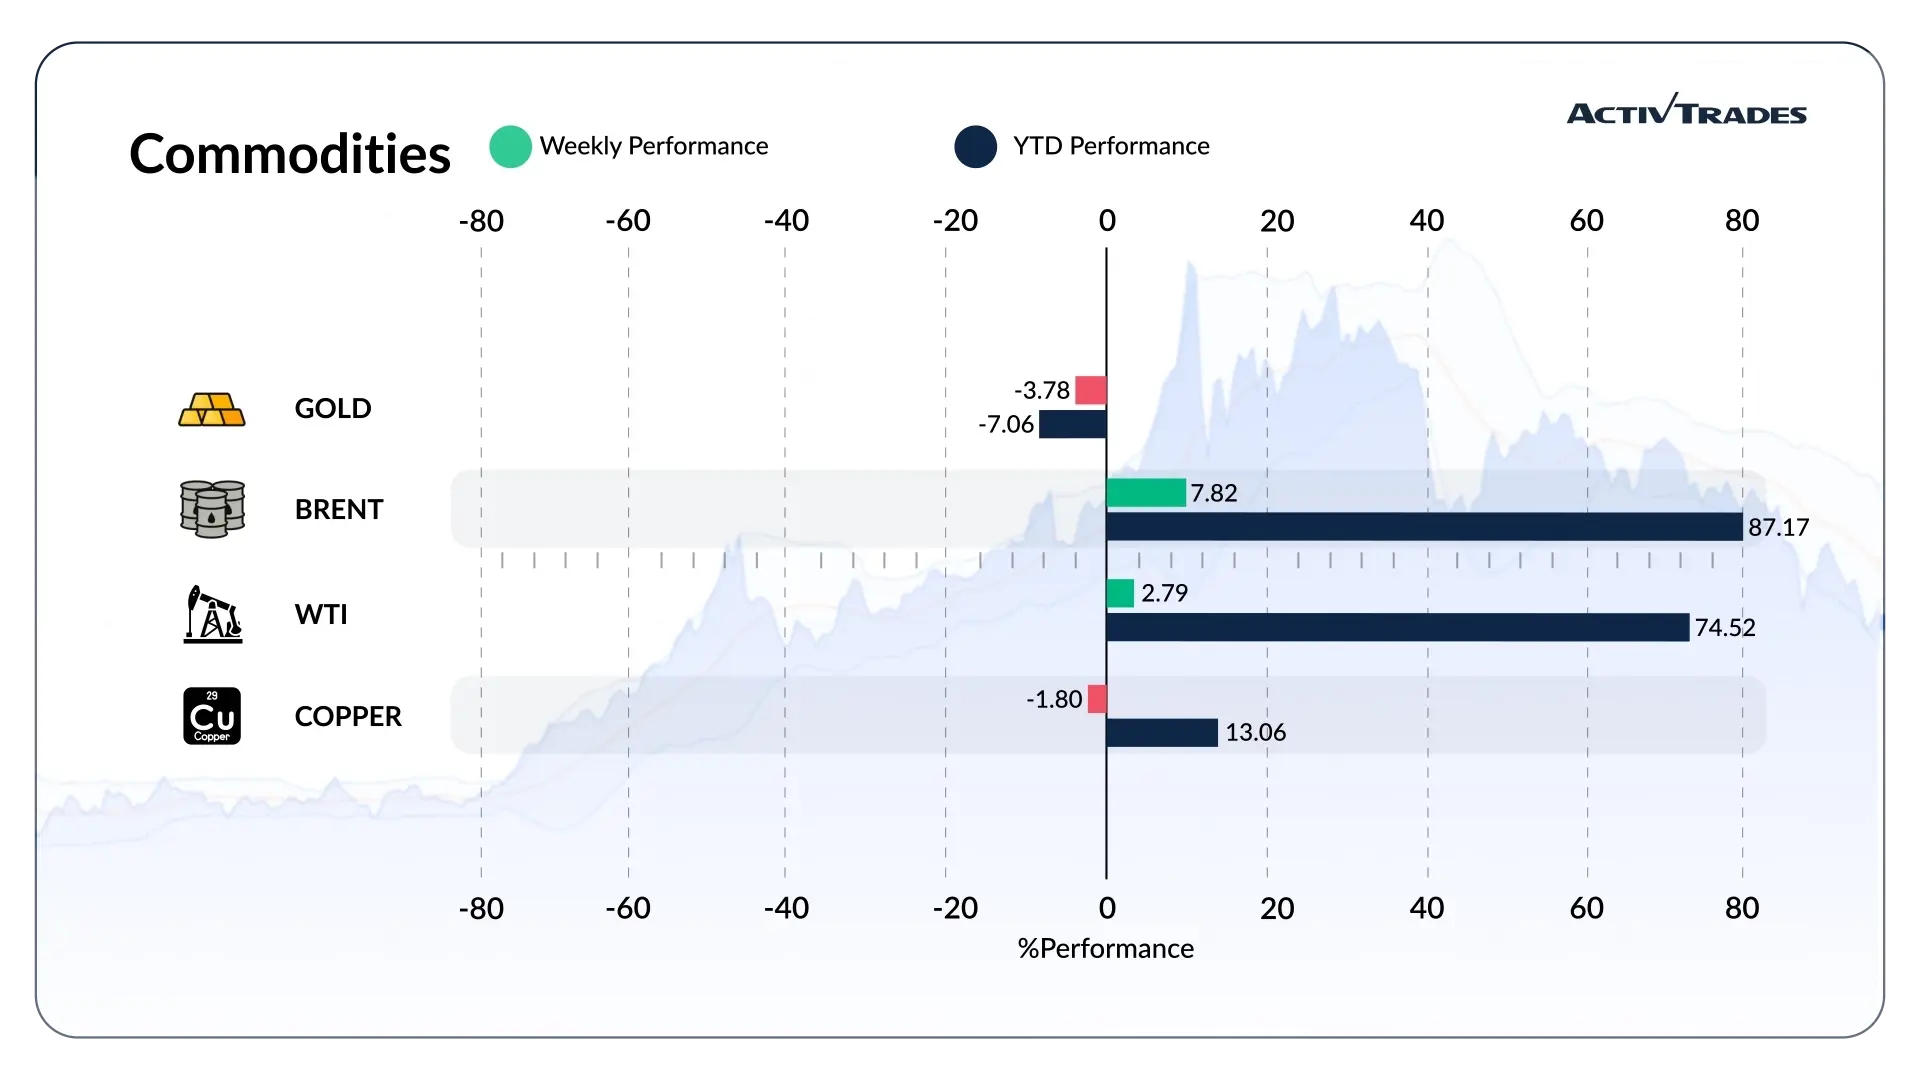
- Les prix du gazole à Londres ont augmenté de plus de 5,2 %.
- Les prix du gaz naturel sur le marché néerlandais TTF ont augmenté de plus de 4 %.
- Les cours du Brent ont progressé de plus de 3,8 %.
- Les cours du nickel ont progressé de plus de 3,3 %.
- Les cours du gaz naturel ont baissé de plus de 12,2 %.
- Les cours du palladium ont baissé de plus de 5,6 %.
- Les cours du blé américain ont baissé de plus de 5 %.
- Les cours de l'argent ont baissé de plus de 4,9 %.
Indices
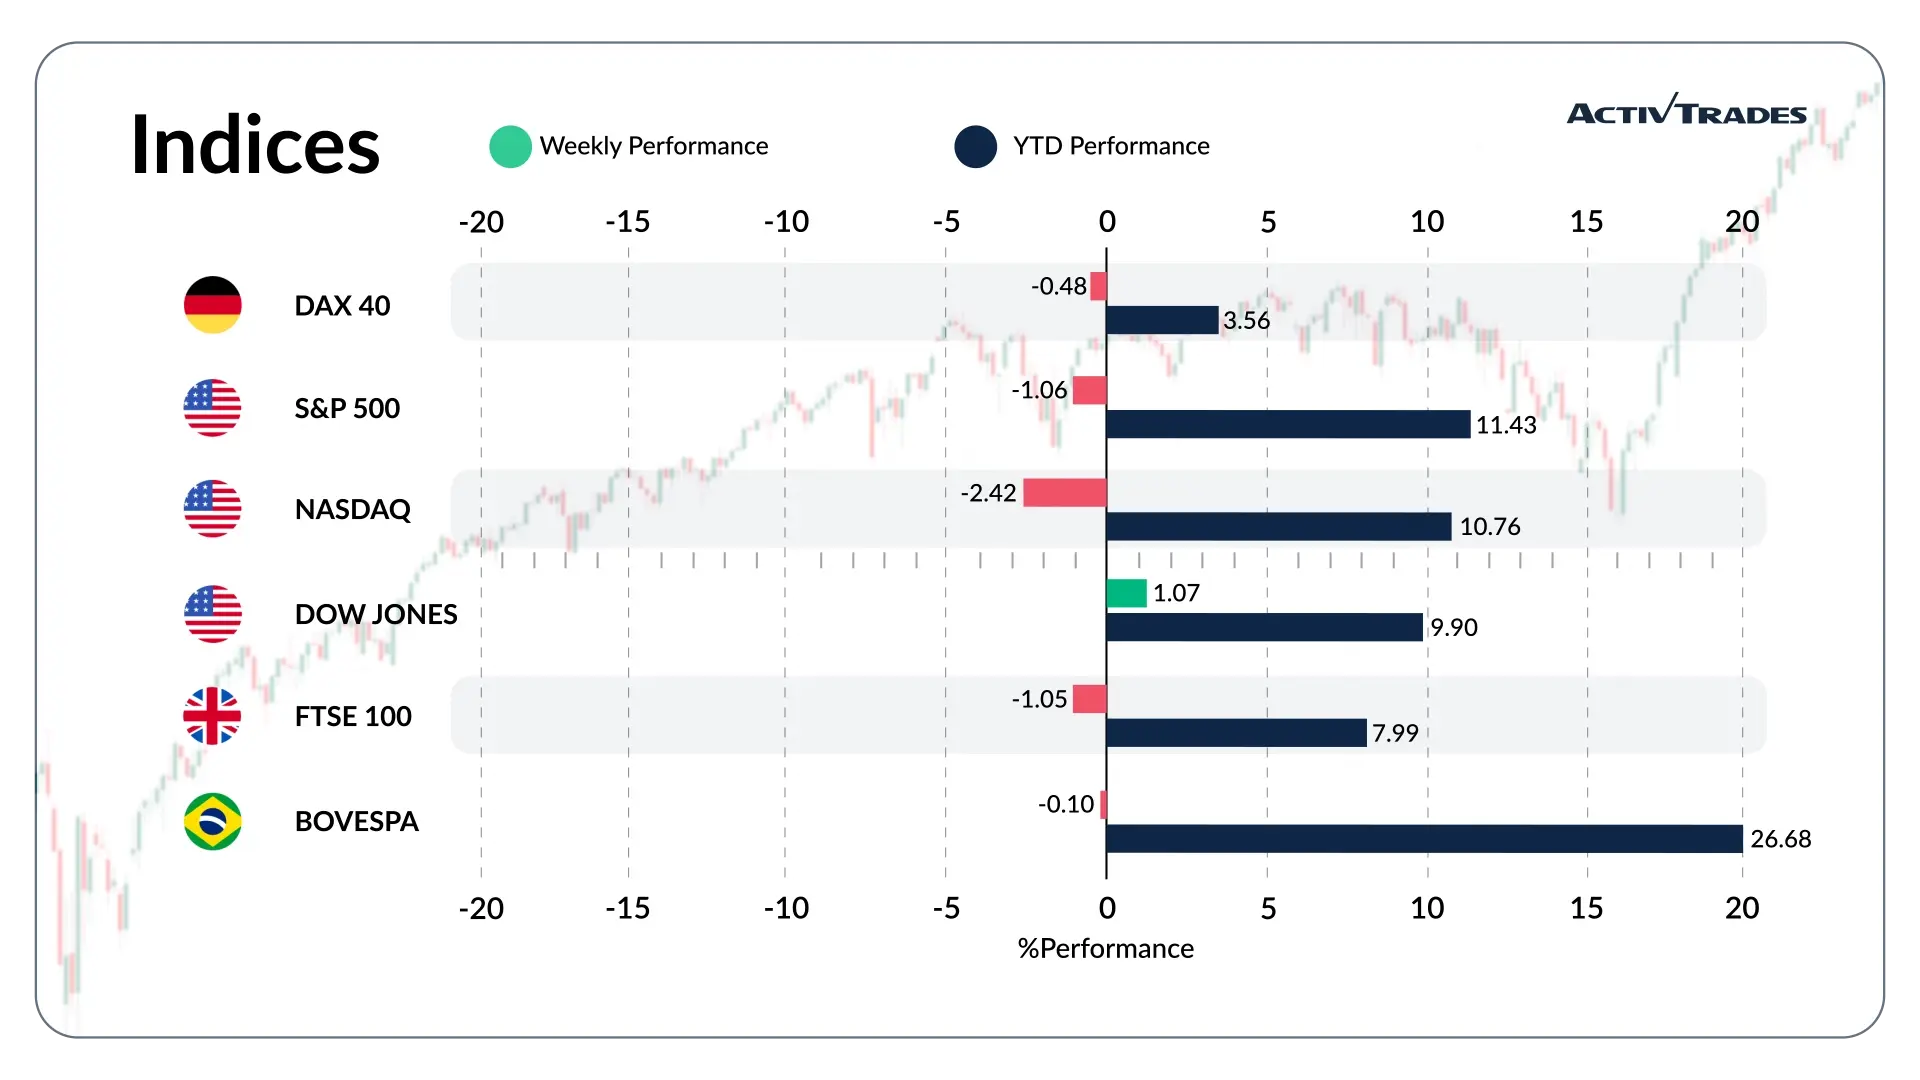
- L'indice VIX est en hausse de plus de 8,4 %.
- L'indice S&P/BMV IPC a progressé de plus de 4,4 %.
- L'indice Bist100 recule de plus de 6,9 %.
- L'indice Shenzhen Component a reculé de plus de 4 %.
- L'indice Japan 225 recule de plus de 3,6 %.
Actions
Les plus fortes hausses
- Essilor Luxottica : +19,13 %
- Hasbro : +19,12 %
- Pool : +16,61 %
- Equifax : +16,05 %
- Accenture : +15,04 %
- Ropper Technologies : +14,06 %
- Epam Systems : +13,42 %
- Allegion : +13,34 %
- Gartner : +13,09 %
- Thomson Reuters : +12,61 %
- Cognizant : +12,09 %
Les flops
- Coreweave : -20,22 %
- Carrefour : -17,81 %
- Lam Research : -17,05 %
- Nebius : -15,52 %
- KLA : -15,26 %
- Astera Labs : -14,62 %
- Moderna : -14,32 %
- ARM : -14,17 %
- Quanta Services : -13,98 %
- Confort Systems USA : -13,63 %
- Lumentum : -13,46 %
Événements importants à suivre
Lundi 26 octobre
- 09h00 - Allemagne - Indice Ifo du climat des affaires (octobre)
- Précédent : 89,9
- Prévision : 89,2
Mardi 27 octobre
- 12 h 30 - États-Unis - Commandes de biens durables (en glissement mensuel) (septembre)
- Précédent : 0 %
- Prévision : 0,6 %
Mercredi 28 octobre
- 7 h 00 - Allemagne - Indice de confiance des consommateurs GfK (novembre)
- Précédent : -30,6
- Prévision : -32
- 13 h 45 - Canada - Décision de la Banque du Canada sur les taux d'intérêt
- Précédent : 2,25 %
- Prévision : 2,5 %
- 13 h 45 - Canada - Rapport de politique monétaire de la Banque du Canada
- 18 h 00 - États-Unis - Décision de la Fed sur les taux d'intérêt
- Précédent : 4 %
- Prévision : 4,0 %
- 18 h 30 - États-Unis - Conférence de presse de la Fed
Jeudi 29 octobre
- 05 h 00 - Japon - Confiance des consommateurs (octobre)
- Précédent : 35,4
- Prévision : 35,6
- 12 h 30 - États-Unis - Indice des prix PCE de base en glissement mensuel (septembre)
- Précédent : 0,2 %
- Prévision : 0,3 %
- 12h30 - États-Unis - Taux de croissance du PIB, estimation préliminaire, en glissement trimestriel (T3)
- Précédent : 2,2 %
- Prévision : 3,1 %
- 12h30 - États-Unis - Revenus des ménages (en glissement mensuel, septembre)
- Précédent : 0,2 %
- Prévision : 0,3 %
- 12h30 - États-Unis - Dépenses de consommation des ménages en glissement mensuel (septembre)
- Précédent : 0,9 %
- Prévision : 0,3 %
- 13 h 15 - Europe - Taux de la facilité de dépôt
- Précédent : 2,5 %
- Prévision : 2,5 %
- 13 h 15 - Europe - Décision de la BCE sur les taux d'intérêt
- Précédent : 2,65 %
- Prévision : 2,65 %
- 13 h 45 - Europe - Conférence de presse de la BCE
Vendredi 30 octobre
- 03 h 00 - Japon - Décision de la Banque du Japon sur les taux d'intérêt
- Précédent : 1,25 %
- Prévision : 1,25 %
- 6 h 30 - France - Taux de croissance du PIB en glissement trimestriel (préliminaire, T3)
- Précédent : 0 %
- Prévision : 0,1 %
- 06h30 - France - Taux de croissance du PIB en glissement annuel (préliminaire, T3)
- Précédent : 0,5 %
- Prévision : 0,4 %
- 7 h 45 - France - Taux d'inflation en glissement annuel (préliminaire) (octobre)
- Précédent : 3,1 %
- Prévision : 3,2 %
- 08 h 00 - Espagne - Taux de croissance du PIB en glissement trimestriel (estimation rapide, T3)
- Précédent : 0,7 %
- Prévision : 0,6 %
- 08h00 - Espagne - Taux de croissance du PIB en glissement annuel (T3) (estimation préliminaire)
- Précédent : 2,6 %
- Prévision : 2,6 %
- 09 h 00 - Allemagne - Taux de croissance du PIB en glissement trimestriel (T3) (chiffre préliminaire)
- Précédent : 0,3 %
- Prévision : 0,0 %
- 09h00 - Allemagne - Taux de croissance du PIB en glissement annuel (T3) (estimation préliminaire)
- Précédent : 1 %
- Prévision : 1,0 %
- 10 h 00 - Europe - Taux de croissance du PIB en glissement trimestriel (T3) (estimation préliminaire)
- Précédent : 0,6 %
- Prévision : 0,3 %
- 10 h 00 - Europe - Taux de croissance du PIB en glissement annuel (T3) (estimation préliminaire)
- Précédent : 1,2 %
- Prévision : 1,1 %
- 13 h 00 - Allemagne - Taux d'inflation en glissement annuel (préliminaire) (octobre)
- Précédent : 3,3 %
- Prévision : 3,5 %
Principaux résultats financiers à suivre
Lundi 26 octobre
- VERIZON
- Galp Energia
- Universal Health Services
Mardi 27 octobre
- COCA-COLA
- BOEING
- ORANGE
- Novartis
- United Parcel Service
- VISA
- PayPal
- Ferrovial
- Seagate Technology
- HSBC
- Beiersdorf
- CMS Energy
Mercredi 28 octobre
- Aon
- Ford Motor
- Banco Santander
- Alphabet
- Dassault Systèmes
- T-Mobile US
- BNP Paribas
- GLAXOSMITHKLINE
- Nomura
- Airbus
- MICROSOFT
- Deutsche Bank
- Chipotle Mexican Grill
- Groupe UBS
- Endesa
- AENA
- BIOGEN
- BASF
- Banco Comercial
- Jeronimo Martins
- Stellantis
Jeudi 29 octobre
- Mondelez
- Starbucks
- Cognizant Technology Solutions
- Autres
- INTEL
- Total
- STMicro
- Repsol
- First Solar
- LLOYDS BANKING
- Adidas
- Advanced Semiconductor Engineering
- AMAZON
- Altria
- Mastercard
- ING GROEP
- Banco Bilbao Vizcaya Argentaria
- Société Générale
- TechnipFMC
- Prysmian
- Anheuser-Busch InBev
- SHELL
- CATERPILLAR
- Merck
- Gilead Sciences
- Eli Lilly & Co
Vendredi 30 octobre
- ASTRAZENECA
- CaixaBank
- Intesa Sanpaolo
- Sanofi
- Regeneron Pharmaceuticals
- PUMA
- Dominion Energy
- WisdomTree
- Crédit Agricole
- EXXON MOBIL
- CHEVRON
- AbbVie
- Colgate-Palmolive
- NATWEST
- BP
Source : The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView et données d'ActivTrades au 23 octobre 2026
Les informations fournies ne constituent pas une recherche en investissement. Elles n'ont pas été préparées conformément aux exigences légales visant à promouvoir l'indépendance de la recherche en matière d'investissement et, en tant que telles, doivent être considérées comme une communication commerciale.
Toutes les informations ont été préparées par ActivTrades (« AT »). L'information ne contient pas un enregistrement des prix d'AT, ni une offre ou une sollicitation pour une transaction dans un instrument financier. Aucune représentation ou garantie n'est donnée quant à l'exactitude ou l'exhaustivité de ces informations.
Tout matériel fourni ne tient pas compte de l'objectif d'investissement spécifique et de la situation financière de toute personne susceptible de le recevoir. Les performances passées ne sont pas un indicateur fiable des performances futures. AT fournit un service d'exécution uniquement. Par conséquent, toute personne agissant sur la base des informations fournies le fait à ses propres risques. Les prévisions ne sont pas des garanties. Les taux peuvent changer. Le risque politique est imprévisible. Les actions des banques centrales peuvent varier. Les outils des plateformes ne garantissent pas le succès.